
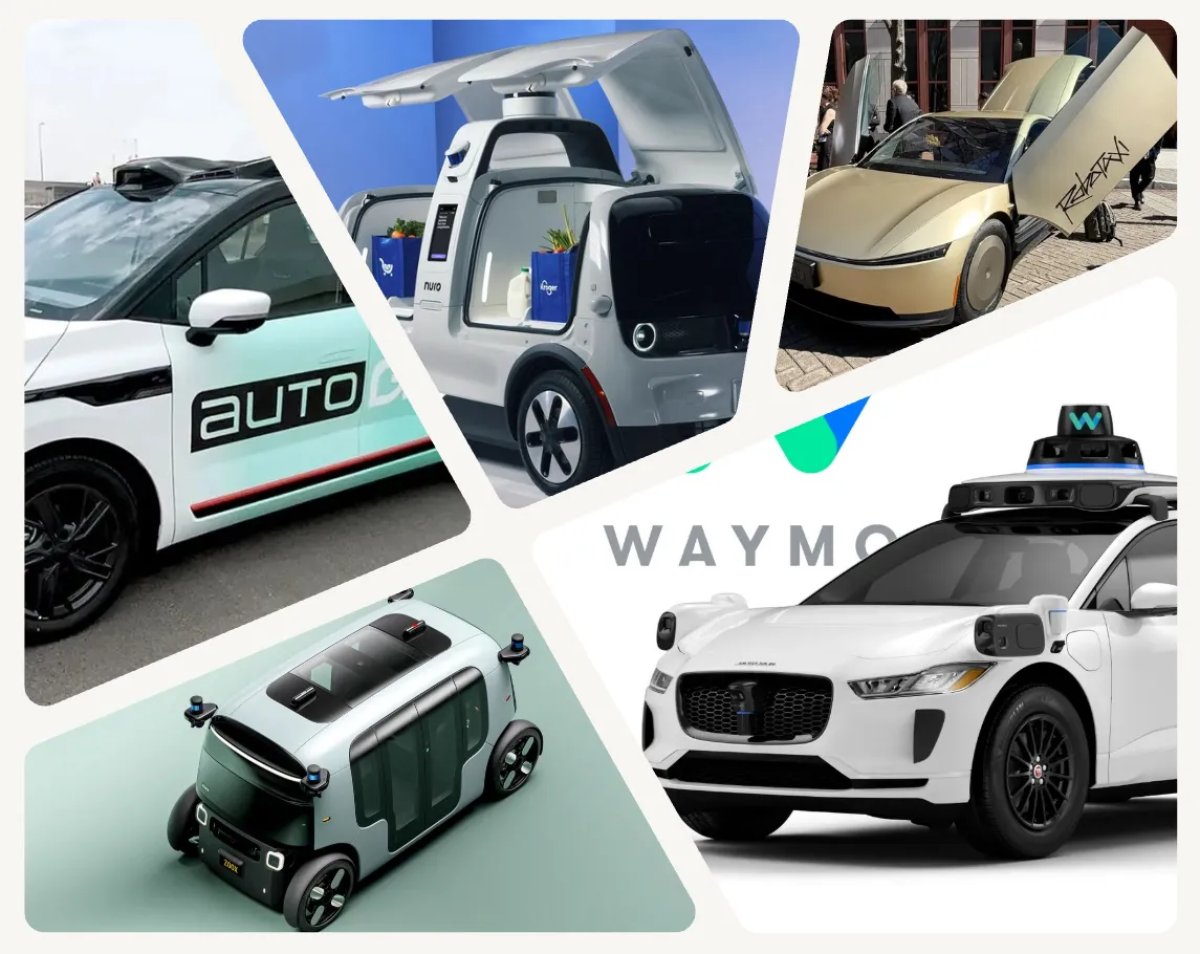

Alors que Tesla prépare son Cybercab et un service de robotaxi plus large, l'entreprise n'arrive pas sur un terrain vierge. D'ici 2026, le marché des véhicules autonomes est déjà encombré, bien financé et engagé dans une course à l'échelle.
Tesla poursuit une stratégie basée uniquement sur la vision et des réseaux de neurones de bout en bout. De nombreux concurrents misent plutôt sur des architectures redondantes riches en capteurs et sur des partenariats avec des plateformes de covoiturage majeures comme Uber pour accélérer l'adoption par les clients.
Voici où en sont aujourd'hui les principaux projets de robotaxis, comment leurs systèmes sont conçus et à quelle distance ils semblent se trouver d'un déploiement à grande échelle.
Les poids lourds américains
Waymo
Waymo, filiale d'Alphabet (Google), domine actuellement le marché américain. L'entreprise vise l'autonomie de niveau 4 avec une approche riche en capteurs et en est à sa sixième génération de matériel. Le dernier « Waymo Driver » combine 13 caméras, 4 lidars et 6 unités radar, réduisant les coûts de la suite de capteurs d'environ 40 %.
Début 2026, les opérations couvrent 10 grandes métropoles américaines : San Francisco, Los Angeles, Phoenix, Atlanta, Austin, Dallas, Houston, San Antonio et Orlando.
Avec une flotte active estimée entre 2 500 et 3 000 véhicules, l'échelle de Waymo aux États-Unis est inégalée. Elle effectue environ 400 000 courses payantes par semaine et vise le million de courses hebdomadaires d'ici la fin 2026. Pour soutenir son expansion, Waymo exploite une usine d'intégration à Mesa, en Arizona, capable de produire des dizaines de milliers d'unités par an, et opère une transition vers les vans Zeekr Ojai et les Hyundai IONIQ 5.
Zoox
Amazon a acquis Zoox en 2020 pour 1,3 milliard de dollars. Au lieu de convertir des voitures particulières, Zoox construit des capsules bidirectionnelles conçues spécifiquement pour les passagers.
Ces véhicules sont dépourvus de volant et de pédales et reposent sur une suite complète de caméras, de radars et de lidars. Zoox teste et propose des services limités à Las Vegas et San Francisco, avec une extension des tests vers Dallas, Seattle et Miami.
En raison de l'absence de commandes manuelles, le déploiement dépend des exemptions fédérales de la NHTSA, ce qui a limité le passage à l'échelle. Un nouveau canal s'ouvre : les robotaxis Zoox devraient être lancés sur l'application Uber à Las Vegas à l'été 2026, suivis de Los Angeles en 2027.
La mise en garde : le cas Cruise
Cruise, filiale de General Motors, avait initialement équipé des Chevrolet Bolt de caméras, radars et lidars pour une expansion rapide aux États-Unis.
Suite à un incident très médiatisé à San Francisco, au cours duquel un robotaxi a traîné un piéton, l'entreprise a perdu la confiance du public et ses permis réglementaires clés. Avec des pertes totales de 10 milliards de dollars, GM a mis fin au programme original de robotaxi de Cruise.
GM a ensuite retiré son financement pour tout développement futur dédié aux robotaxis, concluant que le temps et les capitaux nécessaires pour atteindre une échelle suffisante n'étaient pas justifiés.
Les puissances chinoises
Apollo Go
Soutenu par Baidu, Apollo Go opère à une échelle significative. Il utilise l'autonomie de niveau 4 dans ses véhicules Yichi 06 de 6e génération, qui incluent 5 lidars et aucun volant. Le service est opérationnel dans 22 villes et a récemment lancé un service commercial entièrement sans conducteur sur l'île de Yas à Abou Dabi.
L'échelle est une force majeure : Apollo Go gère plus de 250 000 trajets sans conducteur par semaine et a dépassé les 17 millions de courses cumulées. Avec des coûts de fabrication inférieurs à 29 000 $ pour son véhicule de 6e génération — compétitif par rapport au futur Cybercab de Tesla — l'entreprise peut se développer rapidement.
Apollo Go approche de la rentabilité unitaire sur des marchés comme Wuhan et s'associe à Uber pour déployer des milliers de véhicules dans le monde.
Pony.ai
Pony.ai, désormais cotée à la Bourse de Hong Kong et au NASDAQ, est une startup indépendante en croissance rapide. Sa suite de capteurs de 7e génération met l'accent sur les lidars et les caméras sur des plateformes BAIC et Toyota.
L'entreprise opère à Guangzhou, Shenzhen, Pékin et Shanghai, et comptait 1 159 véhicules fin 2025. Après avoir atteint le seuil de rentabilité unitaire à Guangzhou (avec une moyenne de 23 trajets clients par jour et par véhicule), Pony.ai prévoit d'étendre sa flotte active à plus de 3 000 véhicules d'ici fin 2026.
WeRide
WeRide a réalisé un saut industriel important tout en poursuivant l'autonomie de niveau 4. Son Robotaxi GXR, conçu à cet effet, repose sur la plateforme Super VAN de Geely Farizon.
Le véhicule est doté d'un châssis « steer-by-wire » piloté par IA et de la suite de capteurs GEN8, incluant un lidar à mille faisceaux capable de détecter des objets jusqu'à 600 mètres.
Opérant en Chine, à Singapour et au Moyen-Orient (Abou Dabi, Dubaï, Riyad), WeRide monte rapidement en puissance. En mars 2026, l'entreprise a passé une commande importante de 2 000 nouveaux Robotaxis GXR auprès de Geely.
Grâce à son nouveau partenariat industriel, le temps d'assemblage des véhicules est passé sous la barre des 10 minutes. La flotte mondiale devrait dépasser les 2 600 véhicules actifs cette année, avec l'ambition d'atteindre des dizaines de milliers d'unités d'ici 2030.
Autres acteurs
Nuro
Nuro est surtout connu pour ses modules de livraison autonomes compacts, mais s'est tourné résolument vers les services aux passagers. Au CES 2026, Nuro a annoncé un partenariat avec Uber pour intégrer son autonomie de niveau 4 au SUV Lucid Gravity.
Cette flotte haut de gamme utilisera la plateforme informatique DRIVE AGX Thor de Nvidia et l'autonomie de 725 km (450 miles) du Gravity pour limiter les temps d'arrêt liés à la recharge. Uber vise à déployer 20 000 robotaxis Lucid–Nuro ou plus dans le monde au cours des six prochaines années, avec les premiers véhicules attendus fin 2026.
Aurora
Aurora ne cherche pas à se lancer dans le covoiturage pour passagers ; son positionnement en fait un concurrent potentiel du FSD sur le Tesla Semi.
L'entreprise se concentre sur le transport routier lourd de classe 8. Après avoir acquis l'unité de conduite autonome d'Uber, Aurora a construit son système autour du lidar FirstLight (capable de voir à plus de 450 mètres), complété par des caméras, des radars et une « IA vérifiable ».
Elle assure actuellement des itinéraires commerciaux quotidiens sans conducteur au Texas et vise à atteindre quelques centaines de camions autonomes dans le sud des États-Unis d'ici fin 2026.
Rimac Verne
Dirigé par Mate Rimac, Verne est conçu pour offrir une expérience de robotaxi haut de gamme.
Basé sur la plateforme Drive de Mobileye (13 caméras, 9 lidars, 5 radars), le véhicule est une capsule biplace avec portes coulissantes, sans volant, dotée d'un écran de 43 pouces et de sièges entièrement inclinables.
L'entreprise a conclu des accords avec 11 villes en Europe et au Moyen-Orient, mais se développe comme un service de niche plutôt que comme une alternative de masse à Uber. Verne a construit 60 prototypes de validation et prévoit de débuter ses services sur route à Zagreb, en Croatie, au printemps 2026.
NVIDIA
Nvidia ne gère pas de flotte de robotaxis ; elle fournit le matériel et les logiciels du secteur.
Ses architectures DRIVE AGX Hyperion 10 et Thor alimentent une large part des programmes, notamment ceux de Lucid, Nuro, Mercedes, WeRide et Aurora.
Nvidia s'est également associé directement à Uber pour aider à déployer une flotte autonome mondiale visant 100 000 véhicules d'ici 2027, grâce à l'infrastructure d'IA de Nvidia.
Tesla est en tête de l'autonomie sur le marché grand public occidental, mais ses concurrents progressent sur d'autres segments. L'objectif global de tous ces programmes est de transporter des personnes et des marchandises à grande échelle.
















Partager:
Tesla montre ce qu'il y a à l'intérieur d'une Tesla avec ce modèle de studio spécial
Tesla accuse un fournisseur d'avoir volé la technologie de ses batteries 4680